Cinco documentos y trámites municipales que requieren aclaración en Valsequillo
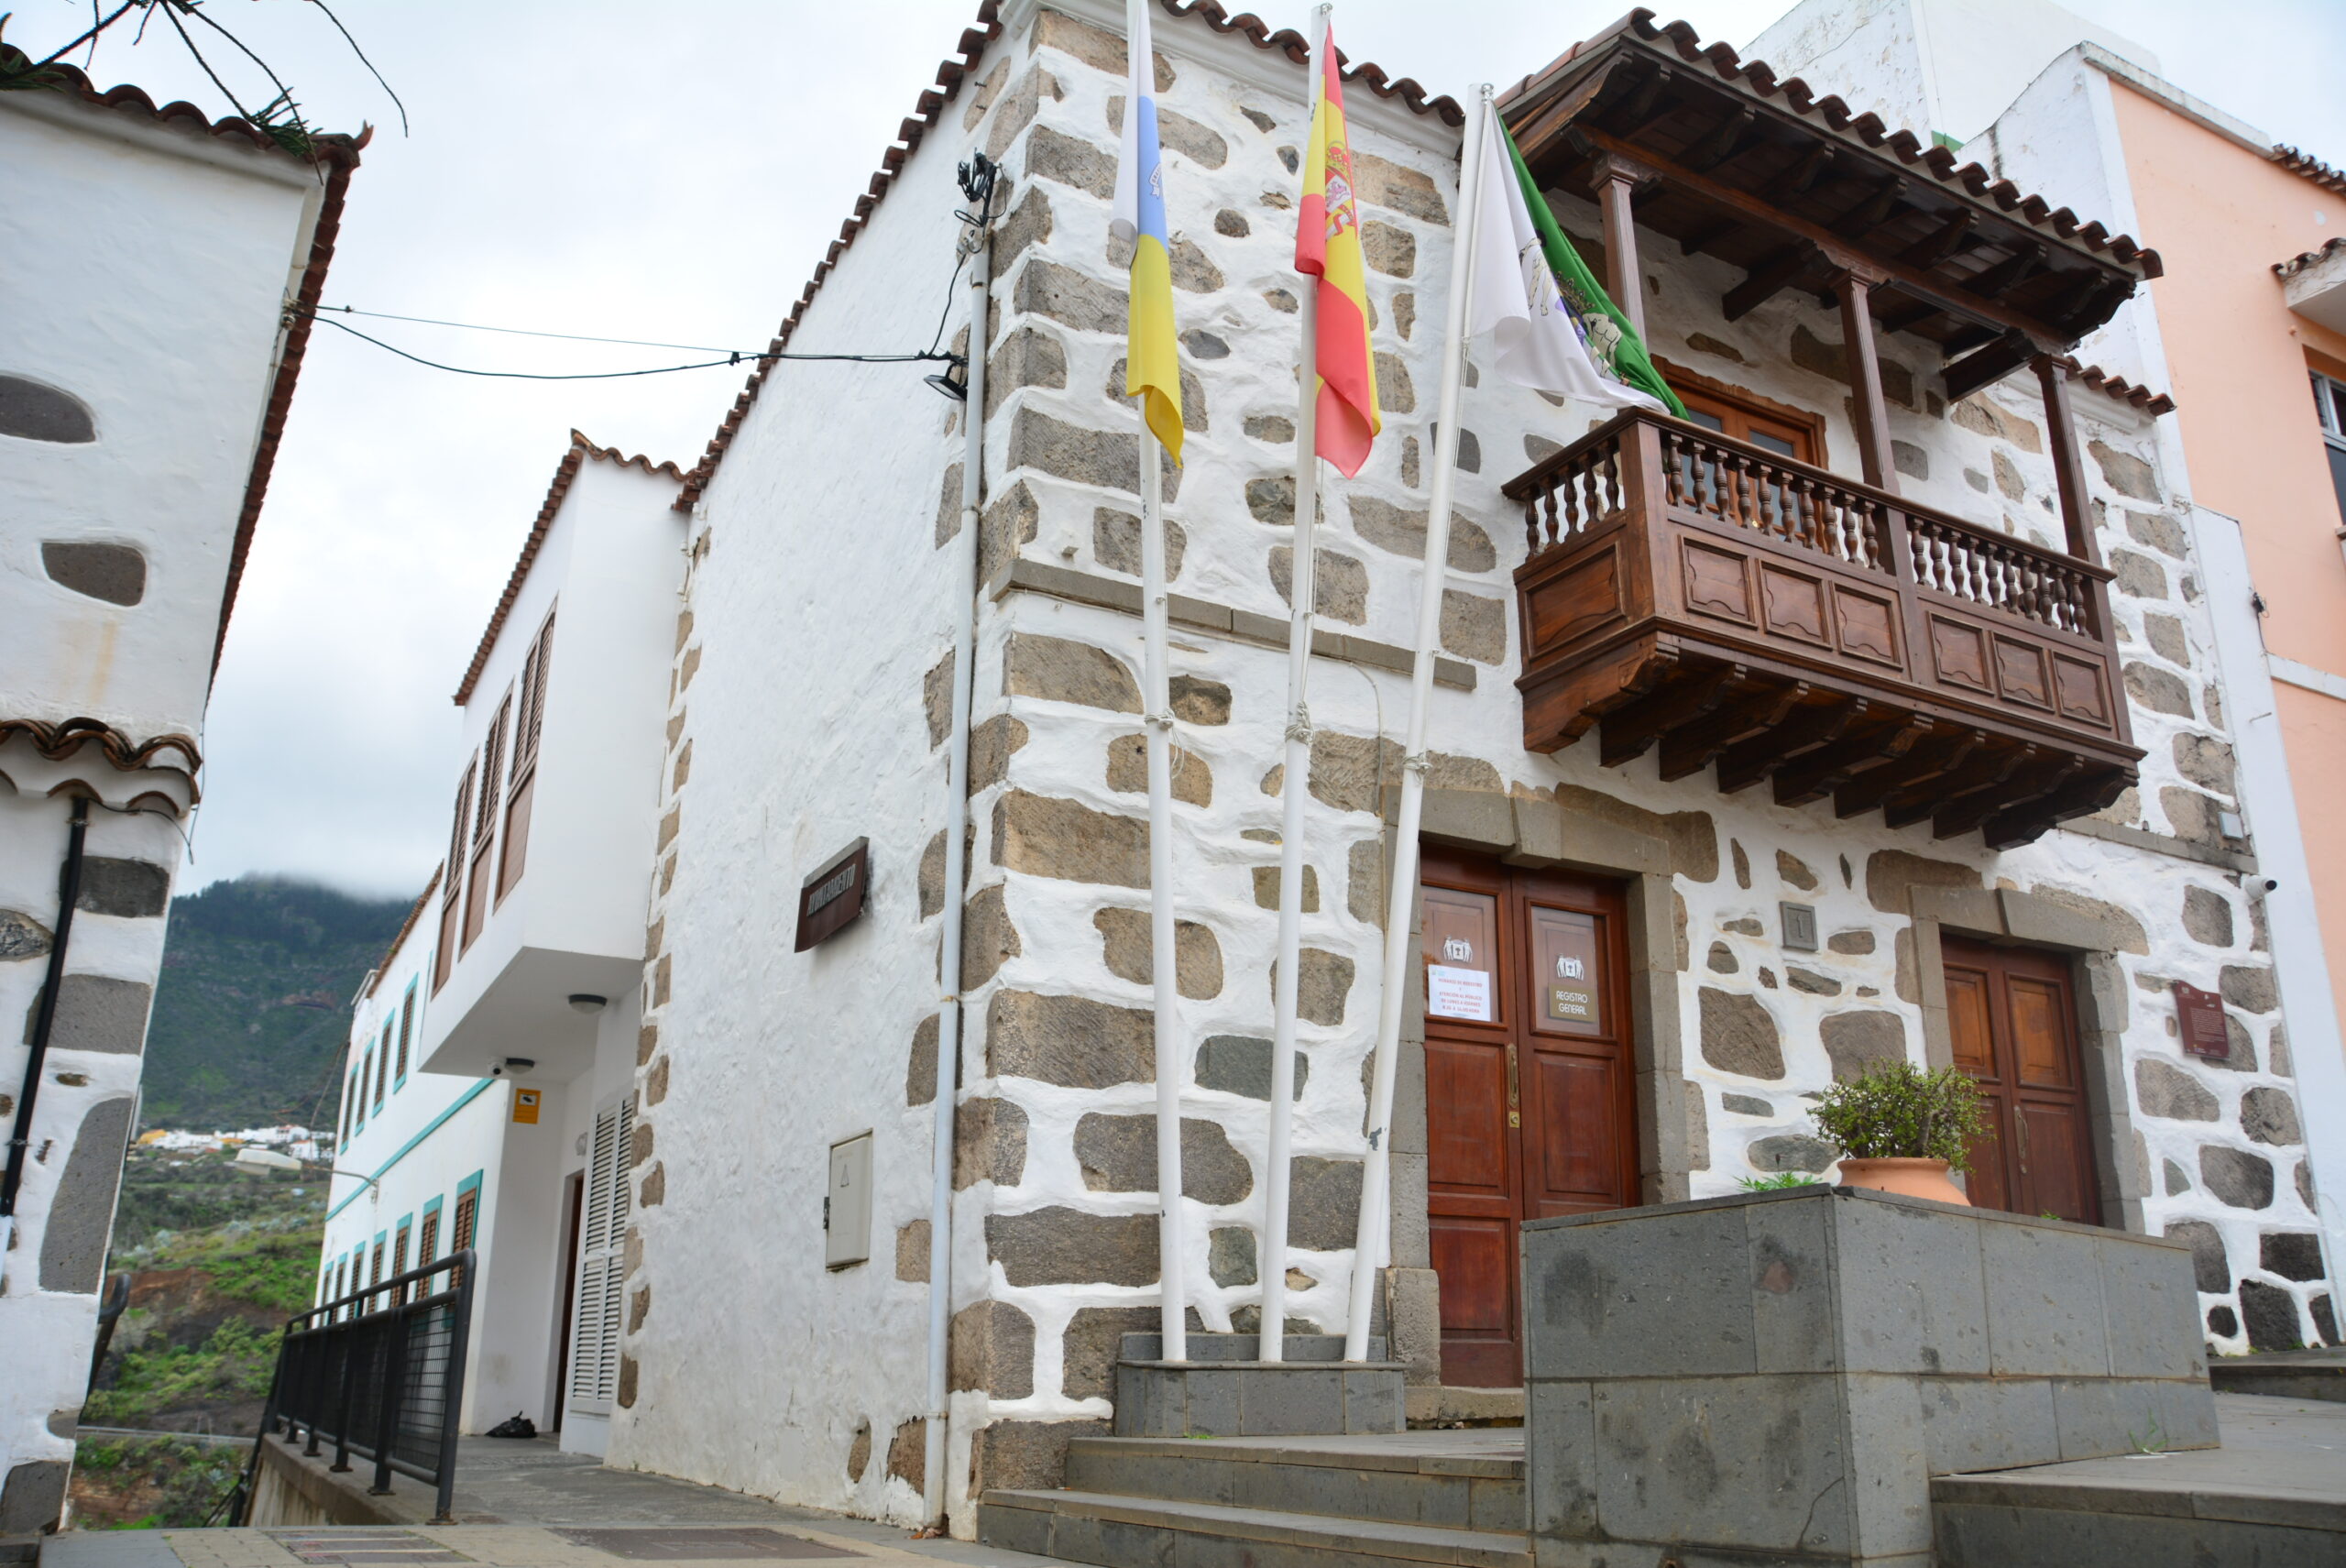
Un escrito remitido recientemente plantea distintas cuestiones sobre la situación económico-administrativa del Ayuntamiento de Valsequillo de Gran Canaria.
El texto incorpora también valoraciones de carácter político, pero junto a ellas formula cuestiones concretas relacionadas con documentos, plazos y obligaciones administrativas: la relación anual de contratos, la liquidación presupuestaria de 2025, la información sobre control interno, el Presupuesto General de 2026 y la Cuenta General de 2025.
Valsequillo Actualidad ha revisado estos extremos atendiendo a la documentación pública localizada y a los plazos legalmente establecidos.
La revisión adquiere además interés porque la transparencia formó parte de los compromisos anunciados con el cambio de gobierno municipal. Por ello, conocer las fechas, decretos y expedientes correspondientes permitiría aclarar de forma objetiva la situación de cada uno de estos procedimientos.
Control interno de 2025
Este es uno de los puntos sobre los que existe documentación oficial.
El Parlamento de Canarias tramita el expediente 11L/ACC-0031, relativo a ayuntamientos y mancomunidades que no remitieron la documentación o información correspondiente al ejercicio del control interno de las entidades locales durante 2025.
El expediente continúa su tramitación parlamentaria y figura nuevamente en la Comisión de Relaciones con la Audiencia de Cuentas prevista para el 28 de septiembre de 2026, en relación con el acuerdo plenario de la Audiencia de Cuentas de 4 de agosto.
La existencia de esa tramitación no permite afirmar, por sí sola, que Valsequillo continúe hoy en idéntica situación, pues la documentación podría haberse remitido posteriormente.
La cuestión que queda por aclarar es:
¿Ha subsanado posteriormente el Ayuntamiento de Valsequillo la falta de remisión de la información relativa al control interno de 2025 y, en caso afirmativo, en qué fecha lo hizo?
Liquidación del presupuesto de 2025
La liquidación del presupuesto municipal está sometida a un plazo legal concreto.
El artículo 191.3 del Texto Refundido de la Ley Reguladora de las Haciendas Locales establece que las entidades locales deben confeccionar la liquidación de su presupuesto antes del día 1 de marzo del ejercicio siguiente, correspondiendo su aprobación al presidente de la entidad previo informe de Intervención.
Por tanto, la liquidación correspondiente al ejercicio 2025 debía estar confeccionada antes del 1 de marzo de 2026.
La cuestión documental es:
¿En qué fecha se aprobó la liquidación del presupuesto de 2025 y cuál es el decreto correspondiente?
La aportación de esa fecha y del decreto permitiría determinar exactamente cuándo quedó cumplimentado el trámite.
Relación anual de contratos de 2025
La documentación contractual correspondiente a 2025 también fue objeto de actuación por parte de la Audiencia de Cuentas.
El Parlamento de Canarias tramitó el expediente 11L/ACC-0029, referido a ayuntamientos y mancomunidades que no habían remitido la documentación relativa a extractos de expedientes de contratación y relaciones anuales de contratos del ejercicio 2025. El expediente deriva de un acuerdo plenario de la Audiencia de Cuentas de 29 de mayo de 2026.
La existencia de ese expediente general no determina por sí sola cuál fue la situación concreta de Valsequillo.
Por ello, la cuestión que debe aclararse es:
¿En qué fecha remitió el Ayuntamiento de Valsequillo la relación anual de contratos correspondiente al ejercicio 2025?
Esa fecha permitiría establecer con precisión cuándo fue cumplida la obligación.
Presupuesto General de 2026
En el caso del Presupuesto municipal de 2026 la cuestión es diferente.
A estas alturas del ejercicio no consta aprobado un Presupuesto General municipal para 2026.
Por tanto, aquí la pregunta no se refiere a un trámite pasado susceptible de subsanación, sino a la previsión actual:
¿Cuándo tiene previsto el Ayuntamiento presentar para su tramitación el Presupuesto General de 2026?
La cuestión adquiere especial relevancia cuando el ejercicio entra ya en su último trimestre.
Cuenta General de 2025
La Cuenta General está igualmente sometida a un calendario legal.
El artículo 212 del Texto Refundido de la Ley Reguladora de las Haciendas Locales establece que los estados y cuentas de la entidad deben ser rendidos antes del 15 de mayo del ejercicio siguiente. La Cuenta General formada por Intervención debe someterse antes del 1 de junio a informe de la Comisión Especial de Cuentas. Posteriormente debe exponerse al público durante 15 días y someterse al Pleno para que, en su caso, pueda ser aprobada antes del 1 de octubre.
Hasta ahora no hemos localizado públicamente la exposición de la Cuenta General del Ayuntamiento de Valsequillo correspondiente a 2025.
La cuestión que debe aclararse es:
¿Ha sido ya formada, informada por la Comisión Especial de Cuentas y sometida a exposición pública la Cuenta General de 2025? En caso afirmativo, ¿en qué fechas y mediante qué publicaciones?
Cinco respuestas documentales
Las valoraciones contenidas en el escrito original pertenecen a su autor. Expresiones como “malgastando”, “voz de su amo” o las calificaciones dirigidas a responsables públicos se sitúan en el terreno de la opinión.
Las cuestiones administrativas analizadas pueden resolverse de otra forma: mediante fechas, decretos, expedientes y publicaciones oficiales.
Son cinco preguntas concretas:
¿Cuándo se remitió la relación anual de contratos de 2025?
¿Cuándo se aprobó la liquidación de 2025 y mediante qué decreto?
¿Se subsanó posteriormente la situación relativa al control interno de 2025 y en qué fecha?
¿Cuándo se presentará el Presupuesto General de 2026?
¿Cuál es la situación actual de la Cuenta General de 2025?
Una de ellas tendrá además una nueva referencia pública el próximo 28 de septiembre, cuando continúe en el Parlamento de Canarias la tramitación del expediente relativo al control interno.
Si alguno de estos trámites se ha realizado posteriormente, hacerlo público permitiría distinguir con claridad entre obligaciones incumplidas en un momento determinado, actuaciones posteriormente subsanadas y procedimientos que continúan pendientes.
Aclarar estas cinco cuestiones con documentos, fechas y expedientes sería una forma concreta de materializar la transparencia anunciada y permitiría a la ciudadanía conocer la situación administrativa real del Ayuntamiento.