Valsequillo, entre los 16 ayuntamientos requeridos por la Audiencia de Cuentas por el control interno de 2025
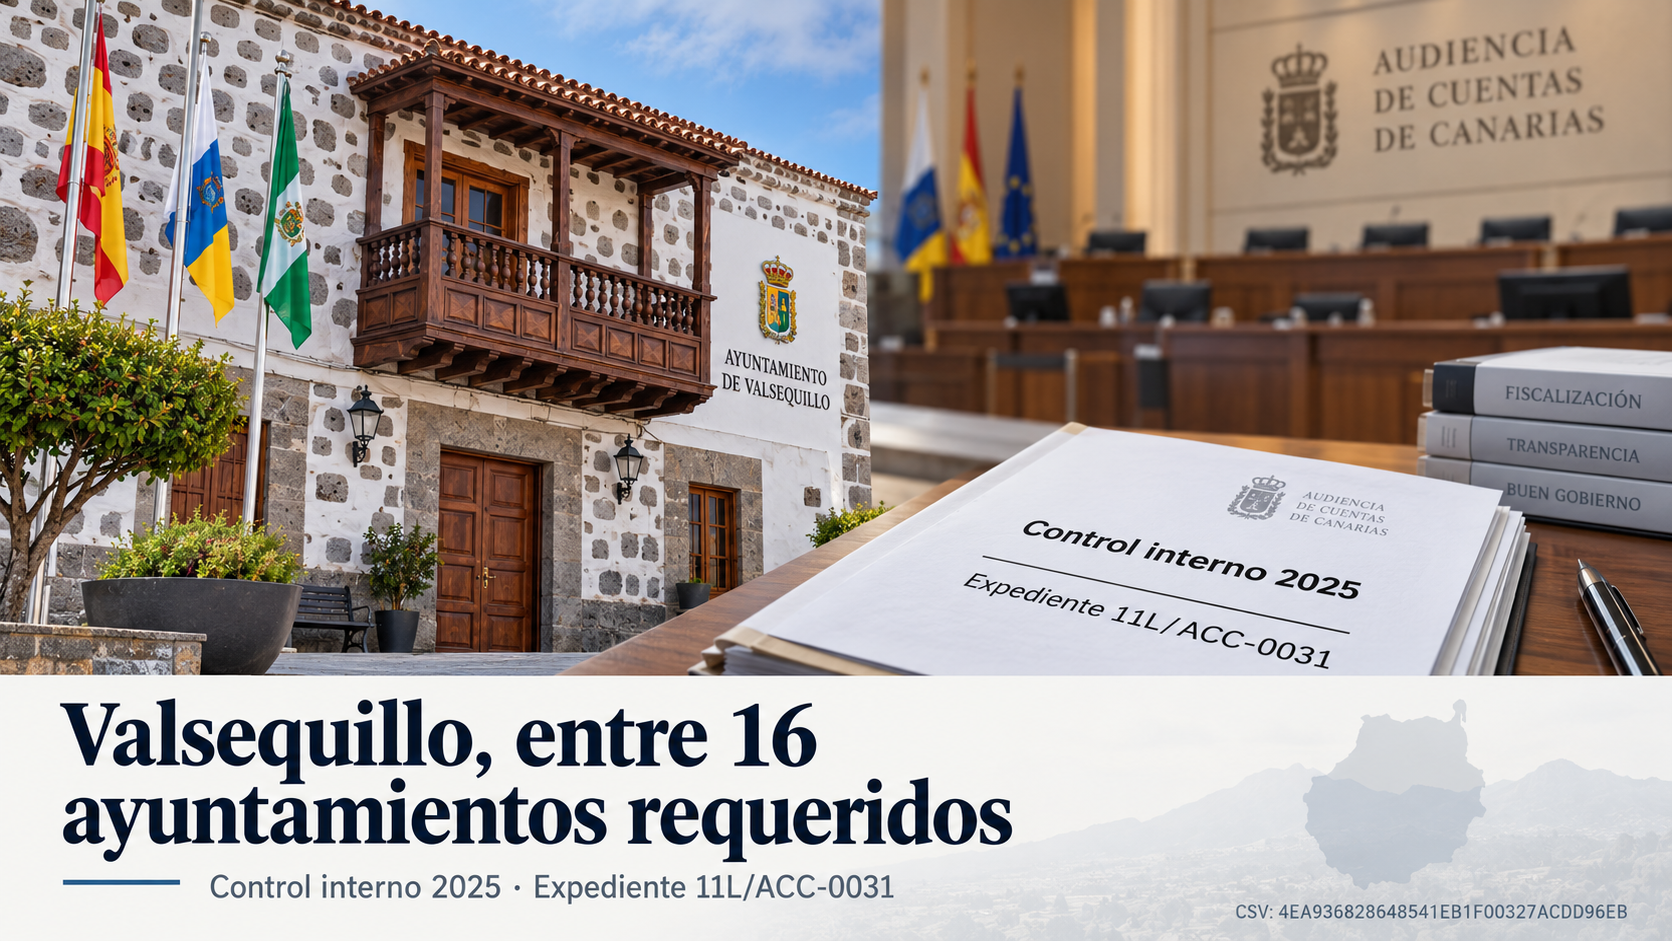
El expediente se refiere al ejercicio 2025, aunque el actual gobierno municipal solo gestionó el último mes y medio de ese año. El asunto volverá al Parlamento de Canarias el próximo 28 de septiembre
El Ayuntamiento de Valsequillo de Gran Canaria figura entre los 16 ayuntamientos canarios incluidos en el expediente de la Audiencia de Cuentas de Canarias por no haber remitido la documentación e información correspondiente al ejercicio del control interno de las entidades locales durante 2025.
El procedimiento consta oficialmente en el Parlamento de Canarias con la referencia 11L/ACC-0031 y tiene por objeto los ayuntamientos y mancomunidades que no cumplieron con la remisión prevista en la instrucción reguladora del control interno correspondiente a ese ejercicio. (Parlamento de Canarias)
No se trata, por tanto, de una falta de presentación de la Cuenta General municipal, sino de una obligación específica relacionada con el control económico y financiero interno de las entidades locales.
Dieciséis ayuntamientos afectados
El acuerdo plenario de la Audiencia de Cuentas de 4 de agosto de 2026 incluye a los ayuntamientos de Adeje, Agulo, Alajeró, El Paso, El Tanque, Gáldar, Icod de los Vinos, La Aldea de San Nicolás, La Matanza de Acentejo, Pájara, Santa María de Guía de Gran Canaria, Tuineje, Vallehermoso, Valleseco, Valsequillo de Gran Canaria y Valverde.
A ellos se añaden cuatro mancomunidades.
Entre los municipios incluidos se encuentran, por tanto, tanto Valsequillo como Gáldar, circunstancia que consta en el acuerdo oficial remitido por la Audiencia de Cuentas al Parlamento.
La propia Audiencia informó públicamente el 4 de agosto de que en aquella sesión plenaria se había dado cuenta del incumplimiento del requerimiento efectuado a los ayuntamientos y mancomunidades que no habían enviado la información de control interno correspondiente a 2025. (Audiencia de Cuentas de Canarias)
Qué documentación es la que faltaba
El control interno municipal comprende información especialmente relevante para conocer cómo se ha desarrollado la gestión económico-financiera de una administración.
Entre otros aspectos, puede incorporar información relativa a reparos formulados por Intervención, resoluciones adoptadas en contra de esos reparos, omisiones de la función interventora y determinadas anomalías detectadas en materia de ingresos.
Por ello, el expediente no debe confundirse con la rendición ordinaria de las cuentas municipales: se trata de otro procedimiento específico de fiscalización y control.
Un ejercicio correspondiente a dos gobiernos municipales
En el caso de Valsequillo existe además una circunstancia temporal que resulta necesaria para interpretar correctamente la información.
El expediente se refiere al ejercicio completo de 2025, es decir, al periodo comprendido entre el 1 de enero y el 31 de diciembre de ese año.
El cambio de gobierno municipal se produjo el 18 de noviembre de 2025. En consecuencia, aproximadamente diez meses y medio del ejercicio corresponden a la gestión del anterior gobierno municipal y alrededor de mes y medio al gobierno que resultó de la moción de censura.
Eso no elimina el incumplimiento posterior de la obligación de remitir la información. Son dos cuestiones diferentes: una es qué periodo de gestión recoge la documentación y otra cuándo debía enviarse esa documentación a la Audiencia de Cuentas.
La remisión del control interno de 2025 debía realizarse durante 2026, cuando el nuevo gobierno municipal ya estaba constituido.
La obligación material corresponde al órgano de Intervención
También debe diferenciarse entre la responsabilidad política sobre la gestión municipal y quién efectúa técnicamente la remisión.
La instrucción reguladora atribuye al órgano de Intervención de cada entidad local la remisión electrónica de esta información a la Audiencia de Cuentas.
Por tanto, el expediente acredita que la información no se remitió dentro de los términos establecidos y que posteriormente existió un requerimiento, pero el documento por sí solo no determina cuál fue la causa concreta del incumplimiento ni permite atribuir individualmente responsabilidades políticas o administrativas sin conocer el expediente interno municipal.
La retención del 2% no equivale a un 2% menos de inversión
El acuerdo de la Audiencia contempla asimismo la aplicación de los mecanismos previstos frente a las entidades que mantienen el incumplimiento, entre ellos la posibilidad de retener el 2% de los pagos que puedan corresponderles con cargo a los Presupuestos Generales de la Comunidad Autónoma.
Conviene precisar el alcance de esta medida: no significa una reducción automática del 2% de las inversiones municipales, ni tampoco que el Ayuntamiento pierda de manera definitiva ese porcentaje de su presupuesto.
Se trata de un mecanismo vinculado al cumplimiento de las obligaciones de colaboración y remisión de información.
El expediente vuelve al Parlamento el 28 de septiembre
El procedimiento tendrá un nuevo capítulo el próximo lunes 28 de septiembre de 2026.
La Comisión de Relaciones con la Audiencia de Cuentas del Parlamento de Canarias tiene incluido en su orden del día el expediente 11L/ACC-0031 y, concretamente, el acuerdo plenario de la Audiencia de Cuentas de 4 de agosto de 2026. (Parlamento de Canarias)
La fecha coincide además con la víspera de San Miguel, jornada especialmente significativa dentro de las fiestas patronales de Valsequillo.
El expediente ya había tenido actividad parlamentaria anteriormente: el primer escrito entró en la Cámara el 30 de junio, fue debatido en comisión el 27 de julio, y un nuevo escrito de la Audiencia de Cuentas fue registrado el 24 de agosto y admitido a trámite por la Mesa el 3 de septiembre. (Parlamento de Canarias)
Cómo localizar el documento oficial
Para quien quiera comprobar directamente la documentación original, la referencia más sencilla es buscar en la web del Parlamento de Canarias el expediente:
11L/ACC-0031
Su denominación oficial comienza por:
“Ayuntamientos y mancomunidades que no han remitido la documentación/información…”
Dentro del expediente se encuentra el certificado correspondiente al Acuerdo del Pleno de la Audiencia de Cuentas de Canarias de 4 de agosto de 2026.
El certificado electrónico puede identificarse además mediante su Código Seguro de Verificación (CSV):
4EA936828648541EB1F00327ACDD96EB
Ese CSV permite identificar de manera inequívoca el documento oficial y facilita su localización y comprobación frente a copias o capturas difundidas por terceros.
En definitiva, la documentación oficial acredita un incumplimiento real en la remisión de información de control interno de 2025, pero su correcta interpretación exige distinguir entre el periodo fiscalizado, que comprende todo 2025, el cambio de gobierno producido el 18 de noviembre, la obligación posterior de remitir la documentación y el alcance concreto de las medidas que puede adoptar la Audiencia de Cuentas.